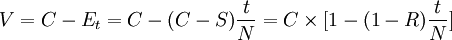


贷款抵押物估价是指由专门的估价机构如会计师事务所,按照科学公正的办法,对抵押物的即期以及贷款到期时的价值、变现能力的综合测算。商业银行依托会计师事务所等估价机构办理抵押物估价既是完善贷款抵押担保,防范银行信贷风险的重要措施,也是增加银行营业收入,发展中介业务的一个有效途径。
时间:
2023-08-10 11:00:00
浏览量:
15788

;市场提取法(Market Extraction Method)市场提取法是通过搜集同一市场上三宗以上类似房地产的价格、净收益等资料,选用相应的收益法计算公式,求出资本化率。必须指出的是,用市场提取法求取的报酬率,是过去的报酬率,而不是该类房地产的预期或期望报酬率。科学的对估价对象报酬率的判断,应着眼于可比实例的典型买者和卖者对该类房地产的预期或期望报酬率上。
时间:
2023-08-17 11:00:00
浏览量:
14079
实际观察法是由估价人员亲临现场,直接观察、估算建筑物在物质、功能及经济等方面的折旧因素所造成的折旧总额。实际观察法不是直接以建筑物的有关年限(特别是实际经过年数)来求取建筑物的折旧,而是注重建筑物的实际损耗程度。因为早建成的建筑物未必损坏严重,从而价值未必低;而新近建造的建筑物未必维护良好,特别是施工质量、设计等方面存在缺陷,从而价值未必高。
时间:
2023-08-17 11:00:00
浏览量:
15005
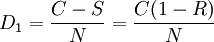
会计折旧的计算方法耐用年限法是最接近于会计折旧计算方法的一种方法,它将建筑的重新建造成本按一定方法分摊到其耐用年数内,从而计算每一年的折旧额和累计折旧额。在会计折旧计算中,按照固定资产价值分摊方法的不同,耐用年限法又分为直线折旧法、余额递减法、偿债基金法等。但在运用成本法对物业进行估价的过程中,物业估价人员主要采用的是直线折旧法,因此下面仅介绍直线折旧法。
时间:
2023-08-17 11:00:00
浏览量:
11715
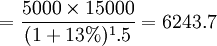
;假设开发法(Hypothetical Development Method)假设开发法也称预期开发法,是房地产评估中常用的方法。该方法是根据预测对象的内外部条件,进行最佳最有效设计,然后预测开发完成后的价值,估计建筑开发成本、投资利息及正常利润后,从预测的开发完成价值中,减去建筑开发成本、利息、利润、税金等,倒算出待开发估价对象的客观合理价格或价值的方法。
时间:
2023-08-17 11:00:00
浏览量:
26366